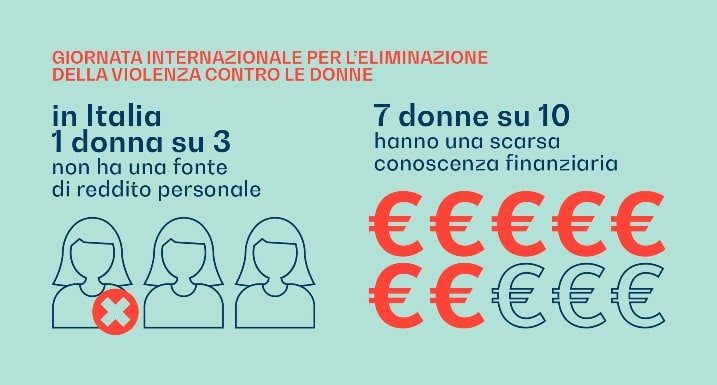
Diritto all’istruzione, eliminazione della violenza di genere, partecipazione politica e rottura del cosiddetto “soffitto di cristallo” nel mondo del lavoro. Sono alcuni dei punti essenziali a cui si pensa quando si parla di empowerment femminile, cioè – per usare la definizione di Oxfam – del processo attraverso il quale le donne acquisiscono controllo sulla propria vita, accesso alle risorse, capacità di partecipare alle decisioni e libertà di esercitare i propri diritti.
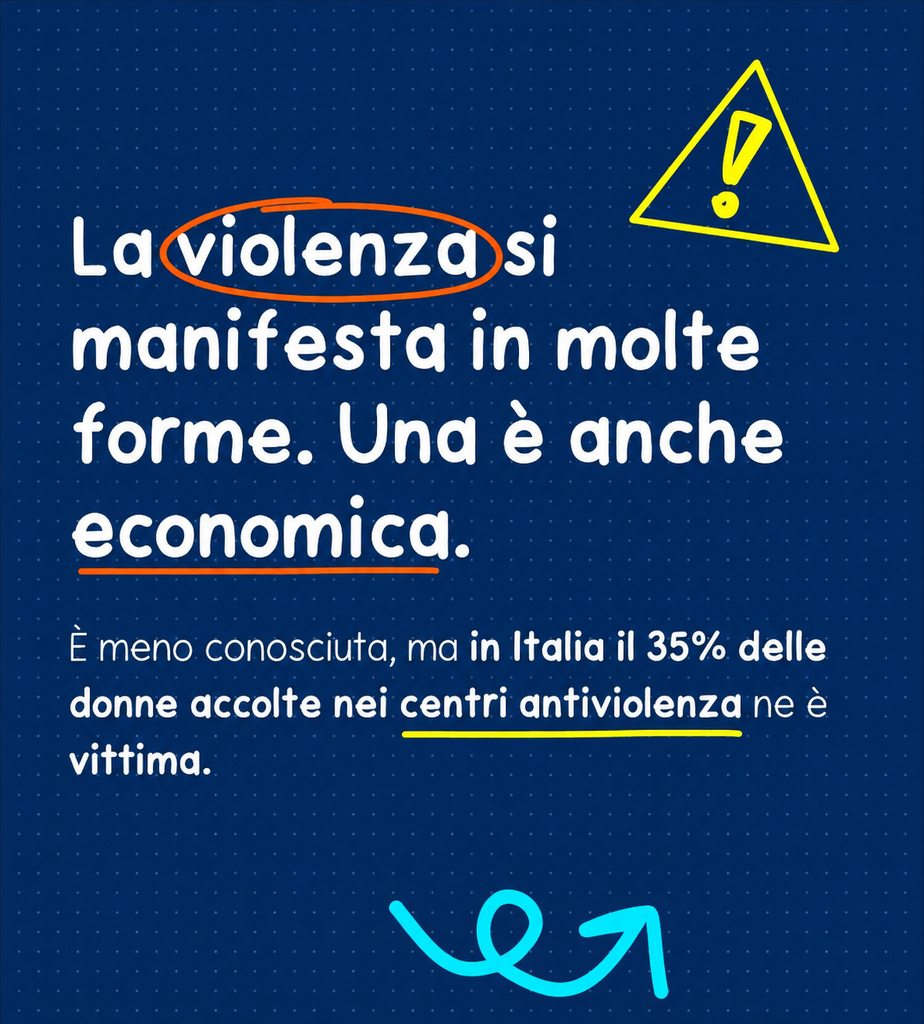
Ne parliamo con Debora Marcon, financial manager Fineco Bank. Siamo davanti a uno dei temi che maggiormente riguardano la questione sulla violenza di genere è anche il tema della violenza economica. Tra Pochi giorni ci sarà la Giornata mondiale contro la violenza di genere e Fineco Bank partecipa con osservazioni importanti sul tema.
Per sedersi davvero al posto di comando della propria vita, non si può prescindere dall’indipendenza economica. Cosa vuol dire?
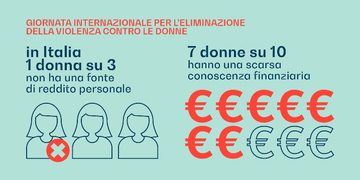
“Non significa soltanto essere in grado di produrre reddito, ma – per esempio – sapere quanto accantonare per un imprevisto, decidere come e quanto investire, prepararsi alla pensione o semplicemente conoscere la situazione economica della propria famiglia, partecipando alle decisioni che riguardano i soldi. E questo, nell’Italia del Ventunesimo secolo, per le donne non è ancora affatto scontato. Stando a un’indagine realizzata nel 2023 dalla Global Thinking Foundation e dalla testata giornalistica “Roba da Donne” – condotta online su un totale di 1.396 persone, di cui 1.365 donne – il 58% delle intervistate possiede un conto corrente intestato esclusivamente a sé stessa (senza averne anche uno cointestato).
Ma il dato forse più stupefacente è che quasi il 18% non ha alcun conto personale: il 12,9% ne ha solo uno cointestato – con il partner o un altro familiare – e il 4,8% non ce l’ha affatto. Il restante 24,3% ha sia un conto personale, sia un conto cointestato. Non solo. La Banca Mondiale rileva che in Italia, nel 2024, il 79,8% delle donne aveva un conto corrente (in questo caso non si fa distinzione tra personale o cointestato), contro il 92,6% degli uomini”.
Per molte donne l’accesso alle risorse economiche non è garantito?
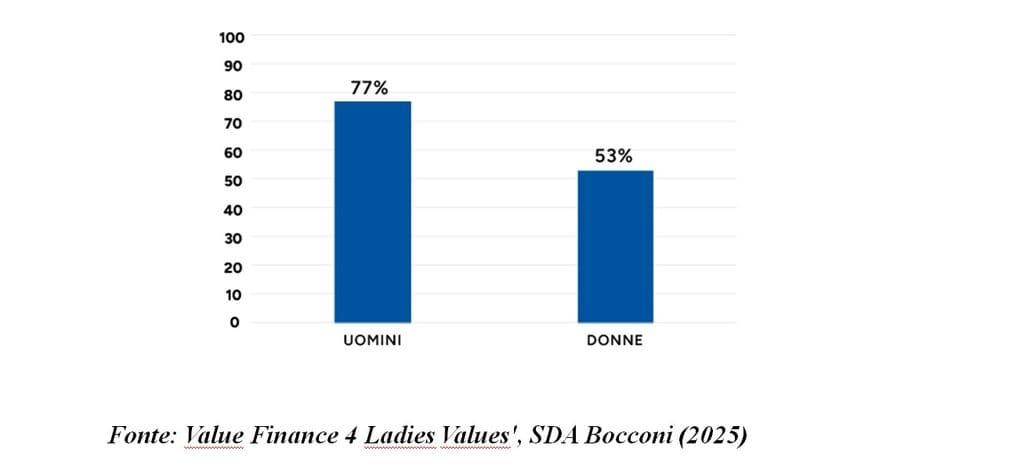
“Ma anche nei casi in cui invece le donne sono titolari di un conto corrente proprio, non è detto che poi prendano effettivamente decisioni autonome su come utilizzare il loro denaro. E qui si apre un’altra questione interessante. Secondo una ricerca della SDA Bocconi di Milano, all’interno delle famiglie le donne tendono a partecipare alla gestione delle finanze, ma spesso non ricoprono il ruolo di decisore principale. L’indagine – condotta a novembre dello scorso anno su un campione rappresentativo di 1.000 individui della popolazione italiana adulta (18-65 anni), stratificato per genere, età, area geografica, livello di istruzione e condizione socio-economica – evidenzia che il 77% degli uomini si dichiara responsabile delle decisioni economiche familiari, una differenza che non riguarda la capacità di gestione ma, appunto, il peso che si ha sulle scelte economiche, d’investimento o di pianificazione finanziaria sul lungo periodo”.
Chi prende veramente le decisioni finanziarie in famiglia?
“Percentuale di uomini e donne che si dichiarano responsabili
delle decisioni economiche familiari
Da cosa dipende questo divario fra uomini e donne ?
“Partendo dal presupposto che la conoscenza è il primo passo verso la consapevolezza, verrebbe da pensare a una differenza di competenze finanziarie. In realtà, come evidenzia la stessa analisi della SDA Bocconi, a incidere sulle competenze finanziarie degli intervistati sembrano essere principalmente istruzione, reddito e fattori culturali, mentre il genere non risulta statisticamente significativo, una volta controllate queste variabili. In altre parole: in Italia un problema di educazione finanziaria esiste, ma questo non basta da solo a spiegare il gender gap economico.
Sotto la “punta dell’iceberg” si nasconde infatti un tema molto più ampio fatto di fattori socio-economici, culturali e di fiducia. Al di là delle conoscenze, infatti, per costruire una vera autonomia economica servono anche reddito e continuità lavorativa”.
Ma è l’occupazione che fa la differenza?
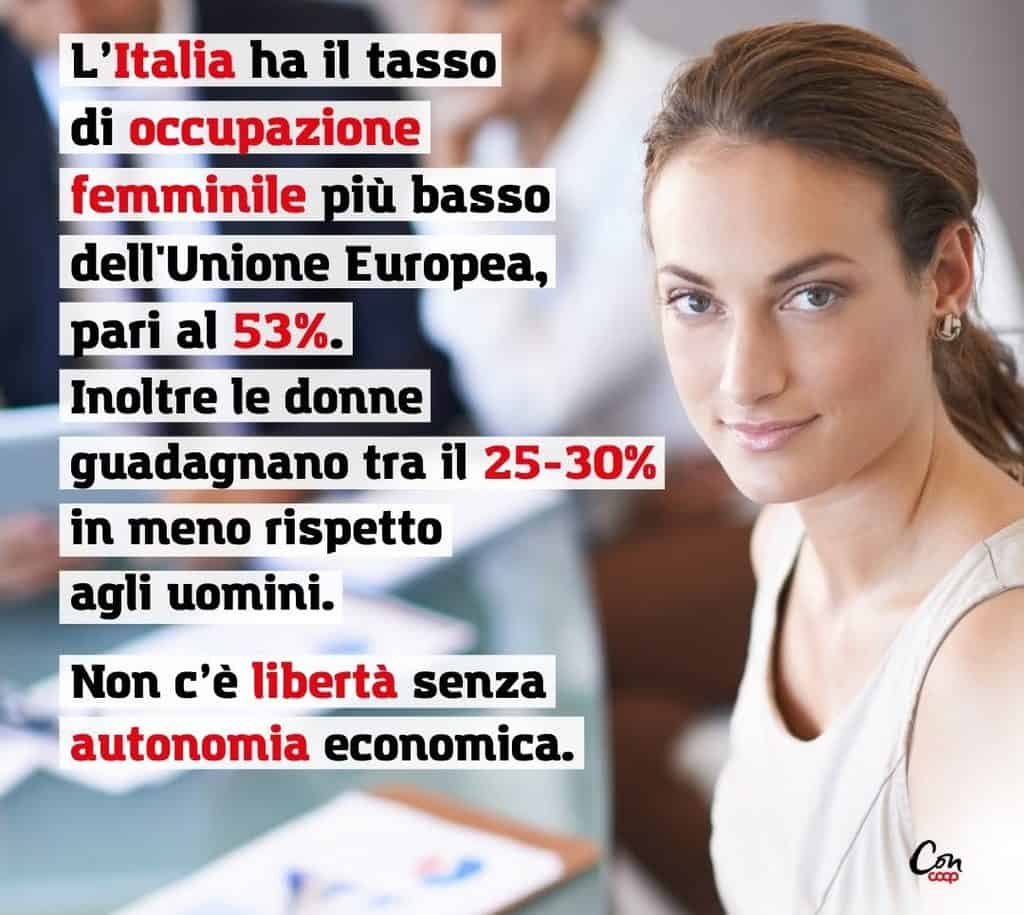
“E qui emerge un altro elemento importante. Secondo il Rendiconto di Genere 2025 del CIV INPS, nel 2024 il tasso di occupazione femminile in Italia era pari al 53,3%, contro il 71,1% di quello maschile. Un dato che è in parte collegato alla diversa distribuzione dei carichi di cura: per esempio, sempre nel 2024, le donne hanno utilizzato 15,4 milioni di giornate di congedo parentale, contro i 2,8 milioni degli uomini.
Tutto questo ha conseguenze che vanno ben oltre il reddito percepito a fine mese. Una minore partecipazione al mercato del lavoro, insieme a percorsi professionali più discontinui, può tradursi in una minore capacità di risparmio e, quindi, in meno risorse da destinare agli investimenti e alla costruzione del proprio futuro”.
Ma le donne investono i propri risparmi?
“In Italia la maggior parte delle donne non ha mai investito i propri risparmi. Spesso chiedo alle mie conoscenti se hanno mai effettuato investimenti finanziari. Le risposte le trovate in un’indagine realizzata su un campione di 1.000 donne con interviste Cati/ Cawi.
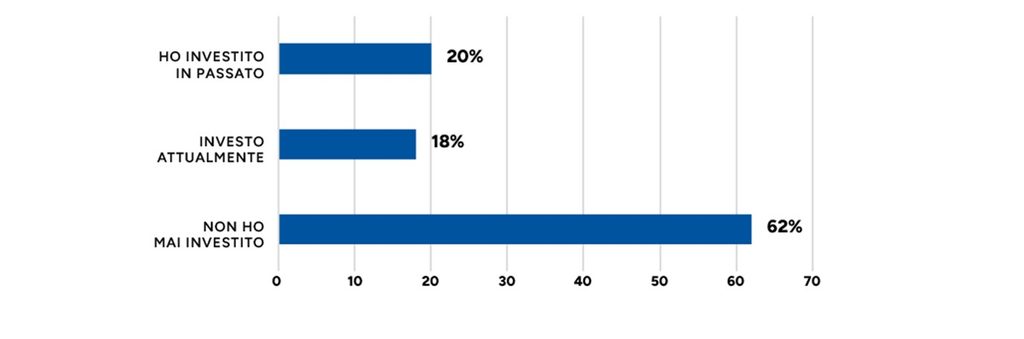
Le ragioni possono essere diverse: dalla mancanza di risorse disponibili alla preferenza per altre forme di risparmio, fino alla scarsa familiarità con gli strumenti finanziari. Ma è pur vero che investire con un’ottica di lungo periodo può essere un modo per provare a costruire la propria autonomia finanziaria futura”.
L’autonomia finanziaria delle donne si costruisce anche pensando al futuro, chiediamo sempre alla nostra manager?
“Le decisioni che prendiamo oggi possono infatti influenzare le possibilità di scelta che avremo fra dieci, venti o trent’anni. E per le donne il fattore tempo assume un’importanza particolare, dal momento che – come evidenziano i dati ISTAT e INPS, mediamente vivono più a lungo ma percepiscono pensioni inferiori rispetto agli uomini. Ed è qui che, in sostanza, il risparmio e gli investimenti possono diventare strumenti di autonomia: valutare come distribuire le risorse fra esigenze immediate, imprevisti e obiettivi futuri ci aiuta a costruire più possibilità di scelta nel tempo. L’indipendenza economicasi misura anche nella possibilità di affrontare un cambiamento professionale, gestire un imprevisto, realizzare un progetto personale o prepararsi a una fase della vita nella quale il reddito da lavoro verrà meno. Non è una questione esclusivamente femminile, ma parlarne in relazione alle donne è ancora importante”.